خبرگزاری پپنا رصد جهانی بازار پلیمر
تولید محصولات پلاستیکی چین در نیمه اول ۲۰۲۶ به ۳۶.۵۴ میلیون تن رسید
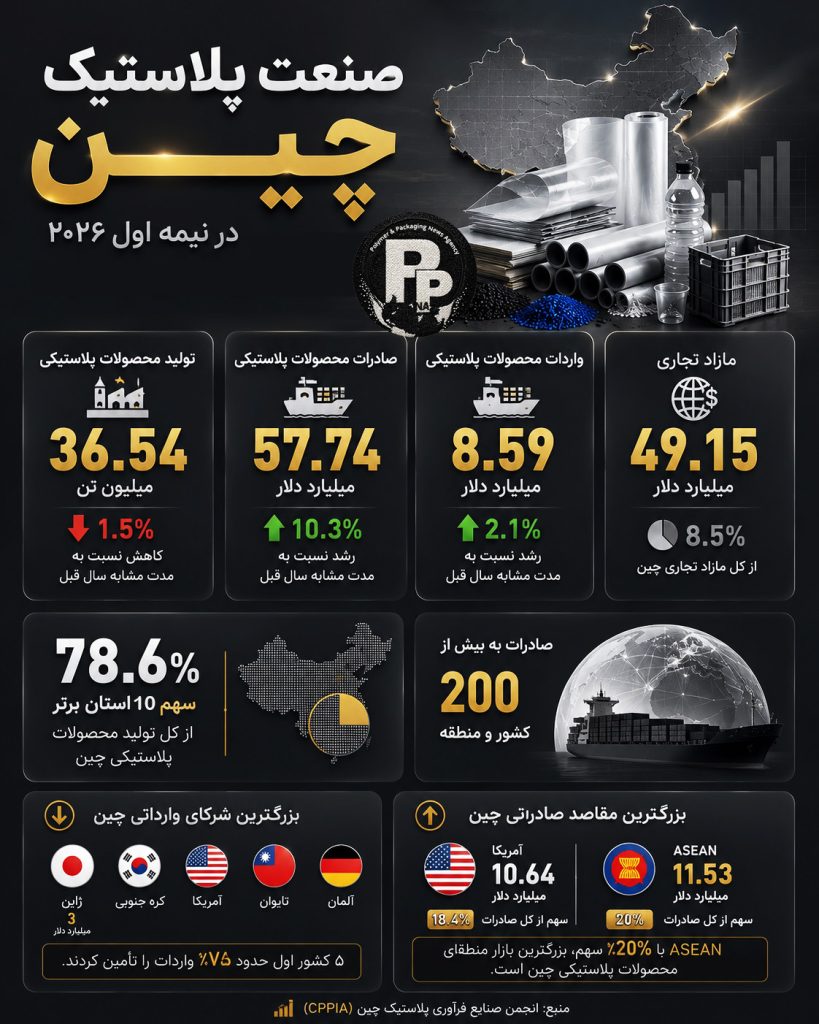
صنعت پلاستیک چین در نیمه نخست سال ۲۰۲۶، با وجود کاهش تولید، رشد صادرات، درآمد و سود شرکتهای بزرگتر را تجربه کرد. بر اساس گزارش انجمن صنایع فرآوری پلاستیک چین (CPPIA)، تولید محصولات پلاستیکی این کشور در شش ماه نخست سال به ۳۶.۵۴۴ میلیون تن رسید.
طبق این گزارش، عملکرد صنعت در نیمه اول سال تحت تأثیر نوسان شدید قیمت مواد اولیه، رقابت فشرده در بازار و ضعف تقاضا در برخی بخشهای پاییندستی قرار داشت؛ با این حال، توسعه فناوری، تحول سبز و گسترش بازارهای صادراتی به حفظ ثبات این صنعت کمک کرد.
افت ۱.۵ درصدی تولید پلاستیک
بر اساس دادههای اداره ملی آمار چین، شرکتهای مورد بررسی در صنعت محصولات پلاستیکی در فاصله ژانویه تا ژوئن ۲۰۲۶ در مجموع ۳۶.۵۴۴ میلیون تن محصول تولید کردند که نسبت به مدت مشابه سال گذشته ۱.۵ درصد کاهش نشان میدهد.
روند ماهانه نیز از تضعیف تقاضا حکایت دارد؛ تولید محصولات پلاستیکی چین در ماههای مه و ژوئن بهصورت متوالی کاهش سالانه را ثبت کرد. در مجموع، تولید نیمه اول سال الگویی «نیمه اول قویتر و نیمه دوم ضعیفتر» داشت و روند سنتی افزایش تولید در سهماهه نخست و افت آن در سهماهه دوم را ادامه داد.
۱۰ استان بیش از ۷۸ درصد تولید چین را در اختیار دارند
۱۰ استان و منطقه برتر چین در مجموع ۲۸.۷۳۴ میلیون تن محصول پلاستیکی تولید کردند که معادل ۷۸.۶ درصد کل تولید کشور بود.
استان ژجیانگ با تولید ۶.۹۰۴ میلیون تن و رشد ۳.۷ درصدی در جایگاه نخست قرار گرفت. پس از آن، گوانگدونگ با ۵.۸۵۳ میلیون تن قرار داشت، هرچند تولید این استان نسبت به سال گذشته ۶.۶ درصد کاهش یافت.
مجموع تولید ژجیانگ و گوانگدونگ به ۳۴.۹ درصد از کل تولید محصولات پلاستیکی چین رسید.
در مقابل، استانهایی مانند جیانگشی، آنهویی، شاندونگ و هونان رشد تولید قابل توجهی داشتند که از تداوم توسعه ظرفیت در بخشهایی از شرق و مرکز چین حکایت دارد. در استان هوبی، تولید با افت شدید ۵۱.۶ درصدی مواجه شد.
جهش ۱۰.۳ درصدی صادرات محصولات پلاستیکی
یکی از مهمترین نکات گزارش، عملکرد صادراتی صنعت است.
در نیمه اول ۲۰۲۶، صادرات محصولات پلاستیکی چین به ۵۷.۷۴ میلیارد دلار رسید که نسبت به سال گذشته ۱۰.۳ درصد افزایش داشت.
در مقابل، واردات محصولات پلاستیکی ۸.۵۹ میلیارد دلار بود که تنها ۲.۱ درصد رشد کرد.
به این ترتیب، چین در نیمه اول سال ۴۹.۱۵ میلیارد دلار مازاد تجاری در محصولات پلاستیکی ثبت کرد؛ رقمی که معادل ۸.۵ درصد کل مازاد تجاری چین بود.
فیلم و ورق پلاستیکی؛ بزرگترین بخش صادرات
در میان گروههای مختلف محصولات پلاستیکی، ورق، صفحه، فیلم، فویل، نوار و تسمههای پلاستیکی با صادرات ۱۳.۳۹ میلیارد دلار در رتبه نخست قرار گرفتند و رشد صادرات آنها به ۱۸ درصد رسید.
پس از آن:
محصولات پلاستیکی مصرفی روزمره: ۱۲.۸۴ میلیارد دلار، رشد ۲ درصد
جعبه، ظروف و سایر محصولات بستهبندی پلاستیکی: ۸.۳۳ میلیارد دلار، رشد ۱۱.۷ درصد
محصولات پلاستیکی ساختمانی: ۵.۴۷ میلیارد دلار، رشد ۴.۱ درصد
لوله و اتصالات پلاستیکی: ۲.۶۲ میلیارد دلار، رشد ۹.۷ درصد
چرم مصنوعی و چرم سنتتیک: ۱.۵۰ میلیارد دلار، رشد ۴.۴ درصد
مونوفیلامنت، میله، پروفیل و مقاطع پلاستیکی: ۱.۰۱ میلیارد دلار، رشد ۳۰.۹ درصد
گزارش تأکید میکند که هر ۹ گروه اصلی محصولات پلاستیکی در نیمه اول سال رشد صادراتی مثبت داشتند و پنج گروه نیز رشد دو رقمی را ثبت کردند.
واردات؛ نشانهای از تشدید جایگزینی تولید داخلی
در بخش واردات، ورق، صفحه، فیلم، فویل و محصولات مشابه با ۵.۲۱ میلیارد دلار بیشترین سهم را داشتند و واردات این گروه فقط ۰.۶ درصد افزایش یافت.
واردات لوله و اتصالات پلاستیکی ۵۳۰ میلیون دلار، بستهبندیها و ظروف پلاستیکی ۵۶۰ میلیون دلار و چرم مصنوعی و سنتتیک ۱۱۰ میلیون دلار گزارش شد.
CPPIA معتقد است رشد ضعیف واردات در مقایسه با صادرات، نشاندهنده افزایش توان تولید داخلی و سرعت گرفتن جایگزینی واردات است؛ بهخصوص در حوزه فیلمهای عملکردی و محصولات با ارزش افزوده بالاتر. با این حال، چین همچنان در برخی حوزههای پیشرفته و بسیار تخصصی با فاصله فناوری مواجه است.
ژاپن بزرگترین منبع واردات پلاستیک چین
در نیمه نخست ۲۰۲۶، ژاپن با صادرات ۳ میلیارد دلار محصولات پلاستیکی به چین، بزرگترین تأمینکننده این کشور بود و ۳۴.۹ درصد کل واردات را در اختیار داشت.
پس از ژاپن، کره جنوبی و آمریکا قرار گرفتند و پس از آنها تایوان و آلمان قرار داشتند.
مجموع پنج بازار اول، حدود ۷۵ درصد واردات محصولات پلاستیکی چین را تأمین کردند؛ موضوعی که از تداوم وابستگی چین به برخی اقتصادهای پیشرفته در محصولات پلاستیکی با فناوری بالا حکایت دارد.
ASEAN از آمریکا جلو زد
در سمت صادرات، آمریکا با ۱۰.۶۴ میلیارد دلار همچنان بزرگترین مقصد منفرد محصولات پلاستیکی چین بود و ۱۸.۴ درصد صادرات را به خود اختصاص داد.
اما اگر بازارها را بهصورت منطقهای بررسی کنیم، ۱۱ کشور ASEAN با مجموع ۱۱.۵۳ میلیارد دلار و سهم ۲۰ درصدی، از آمریکا عبور کردند و به بزرگترین بازار منطقهای محصولات پلاستیکی چین تبدیل شدند.
این روند نشان میدهد چین در شرایط افزایش حمایتگرایی تجاری در اروپا و تغییرات سیاست تعرفهای آمریکا، به سمت تنوعبخشی بیشتر به بازارهای صادراتی و استفاده از ظرفیت RCEP و کشورهای مسیر «کمربند و جاده» حرکت کرده است.
چشمانداز نیمه دوم ۲۰۲۶
CPPIA معتقد است سیاستهای حمایتی دولت چین و اجرای پروژههای بزرگ زیرساختی، طرحهای نوسازی تجهیزات و سیاستهای تحریک مصرف میتواند به بهبود تقاضای داخلی کمک کند.
بر اساس این گزارش، حوزههایی مانند:
خودروهای انرژی نو، بستهبندی مواد غذایی، لولههای زیرساختی، فیلمهای پلاستیکی و ظروف و بستهبندی پلاستیکی
میتوانند در نیمه دوم سال از افزایش تقاضا منتفع شوند.
در همین حال، صنعت پلاستیک چین بیش از گذشته به سمت عملکردمحوری، محصولات با ارزش افزوده بالاتر، یکپارچهسازی زنجیره تولید، توسعه سبز، هوشمندسازی و بینالمللیشدن حرکت میکند.
CPPIA همچنین تأکید کرده که پلیمرها و مواد پلاستیکی نقش مهمی در صنایع استراتژیکی مانند هوافضا، هواپیماهای بزرگ، خودروهای انرژی نو، رباتهای انساننما و اقتصاد ارتفاع پایین ایفا خواهند کرد.
اعداد کلیدی
۳۶.۵۴ میلیون تن تولید محصولات پلاستیکی در نیمه اول ۲۰۲۶
۵۷.۷۴ میلیارد دلار صادرات
۱۰.۳ درصد رشد صادرات
۴۹.۱۵ میلیارد دلار مازاد تجاری
۷۸.۶ درصد سهم ۱۰ استان برتر از تولید
۲۰ درصد سهم ASEAN از صادرات محصولات پلاستیکی چین